Domain ndky.de kaufen?
Wir ziehen mit dem Projekt
ndky.de um.
Sind Sie am Kauf der Domain
ndky.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ndky.de kaufen?
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **


Ähnliche Suchbegriffe für Innergemeinschaftliche
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
Innergemeinschaftliche Lieferungen gem. §§ 4 Nr. 1b und 6a UStG. Konzeption und Herausforderungen, Taschenbuch von Fabian Heeren, GRIN,Innergemeinschaftliche Lieferungen Gem. §§ 4 Nr. 1b Und 6a Ustg. Konzeption Und Herausforderungen, Taschenbuch Von Fabian Heeren, Grin, 978-3-389-12069-9, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preis, Ulrich: ArbeitsrechtArbeitsrecht , Kollektivarbeitsrecht - Lehrbuch für Studium und Praxis , Warnleuchten > Zusatzbeleuchtung , Auflage: 6. Auflage 2024, Erscheinungsjahr: 20231019, Produktform: Kartoniert, Autoren: Preis, Ulrich~Greiner, Stefan, Redaktion: Preis, Ulrich~Greiner, Stefan, Auflage: 24006, Auflage/Ausgabe: 6. Auflage 2024, Keyword: Arbeitsrecht; Kollektivarbeitsrecht; Lehrbuch; Studienliteratur, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Jura~Recht / Jura~Recht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: für die Hochschule, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Betriebsverfassungsrecht und Tarifvertragsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXVI, Seitenanzahl: 816, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 241, Breite: 170, Höhe: 50, Gewicht: 1406, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2707105, Vorgänger EAN: 9783504420239 9783504426873 9783504426750 9783504426736 9783504426484, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über das innergemeinschaftliche Verbringen und di, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0883-3Verordnung Über Das Innergemeinschaftliche Verbringen Und Di, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0883-3, Seitenanzahl: 207,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
-
Wann ist eine innergemeinschaftliche Lieferung steuerpflichtig?
Eine innergemeinschaftliche Lieferung ist steuerpflichtig, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Ware von einem Unternehmen in einem EU-Land an ein anderes Unternehmen in einem anderen EU-Land geliefert wird. Zudem muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware in ein anderes EU-Land transportiert werden. Die steuerliche Behandlung richtet sich nach den Regelungen des jeweiligen EU-Landes, in dem die Lieferung stattfindet. Es ist wichtig, die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung genau zu prüfen, um mögliche Steuerfallen zu vermeiden. **
-
Wann ist es eine innergemeinschaftliche Lieferung?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen zudem physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Es ist wichtig, dass alle Voraussetzungen gemäß den EU-Umsatzsteuerrichtlinien erfüllt sind, um von einer innergemeinschaftlichen Lieferung sprechen zu können. Die korrekte Dokumentation und Nachweise sind entscheidend, um die Steuerfreiheit dieser Lieferung zu gewährleisten. **
-
Wer zahlt Steuer bei innergemeinschaftliche Lieferung?
Bei einer innergemeinschaftlichen Lieferung zahlt der Käufer die Steuer. Der Verkäufer ist jedoch verpflichtet, die Lieferung in seinem eigenen Land steuerfrei zu behandeln und die Umsatzsteuer-Identifikationsnummer des Käufers zu überprüfen. Der Käufer muss dann die Umsatzsteuer in seinem eigenen Land gemäß den dort geltenden Steuervorschriften abführen. Es ist wichtig, dass beide Parteien die notwendigen Dokumente und Nachweise für die innergemeinschaftliche Lieferung vorlegen können, um mögliche Steuerprüfungen zu bestehen. Es ist ratsam, sich vor einer innergemeinschaftlichen Lieferung über die jeweiligen steuerlichen Pflichten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was ist eine steuerfreie innergemeinschaftliche Lieferung?
Eine steuerfreie innergemeinschaftliche Lieferung ist eine Warenlieferung, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfindet. Dabei wird die Umsatzsteuer nicht vom liefernden Unternehmen in Rechnung gestellt, sondern der Kunde ist verpflichtet, die Umsatzsteuer im Bestimmungsland zu entrichten. Um von der Steuerbefreiung zu profitieren, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise die korrekte Dokumentation der Lieferung und die Einhaltung der Meldepflichten. Eine steuerfreie innergemeinschaftliche Lieferung trägt dazu bei, den Handel innerhalb der EU zu erleichtern und die Bürokratie für Unternehmen zu reduzieren. **
Wann ist eine innergemeinschaftliche Lieferung steuerfrei?
Eine innergemeinschaftliche Lieferung ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Verkäufer und der Käufer in verschiedenen EU-Mitgliedstaaten ansässig sind und die gelieferte Ware von einem Mitgliedstaat in einen anderen transportiert wird. Zudem müssen beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für gewerbliche Zwecke erworben werden. Die korrekte Dokumentation und Meldung der Lieferung ist ebenfalls entscheidend, um die Steuerfreiheit zu gewährleisten. Es ist wichtig, die gesetzlichen Bestimmungen genau zu beachten, um keine Steuernachzahlungen oder Strafen zu riskieren. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
Verordnung über das innergemeinschaftliche Verbringen sowie, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-4226-4Verordnung Über Das Innergemeinschaftliche Verbringen Sowie, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-4226-4, Seitenanzahl: 10813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innergemeinschaftliche Lieferungen gem. §§ 4 Nr. 1b und 6a UStG. Konzeption und Herausforderungen, Taschenbuch von Fabian Heeren, GRIN,Innergemeinschaftliche Lieferungen Gem. §§ 4 Nr. 1b Und 6a Ustg. Konzeption Und Herausforderungen, Taschenbuch Von Fabian Heeren, Grin, 978-3-389-12069-9, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preis, Ulrich: ArbeitsrechtArbeitsrecht , Kollektivarbeitsrecht - Lehrbuch für Studium und Praxis , Warnleuchten > Zusatzbeleuchtung , Auflage: 6. Auflage 2024, Erscheinungsjahr: 20231019, Produktform: Kartoniert, Autoren: Preis, Ulrich~Greiner, Stefan, Redaktion: Preis, Ulrich~Greiner, Stefan, Auflage: 24006, Auflage/Ausgabe: 6. Auflage 2024, Keyword: Arbeitsrecht; Kollektivarbeitsrecht; Lehrbuch; Studienliteratur, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Jura~Recht / Jura~Recht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: für die Hochschule, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Betriebsverfassungsrecht und Tarifvertragsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXVI, Seitenanzahl: 816, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 241, Breite: 170, Höhe: 50, Gewicht: 1406, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2707105, Vorgänger EAN: 9783504420239 9783504426873 9783504426750 9783504426736 9783504426484, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
-
Wann ist eine innergemeinschaftliche Lieferung steuerpflichtig?
Eine innergemeinschaftliche Lieferung ist steuerpflichtig, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Ware von einem Unternehmen in einem EU-Land an ein anderes Unternehmen in einem anderen EU-Land geliefert wird. Zudem muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware in ein anderes EU-Land transportiert werden. Die steuerliche Behandlung richtet sich nach den Regelungen des jeweiligen EU-Landes, in dem die Lieferung stattfindet. Es ist wichtig, die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung genau zu prüfen, um mögliche Steuerfallen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
-
Verordnung über das innergemeinschaftliche Verbringen und di, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0883-3Verordnung Über Das Innergemeinschaftliche Verbringen Und Di, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0883-3, Seitenanzahl: 207,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
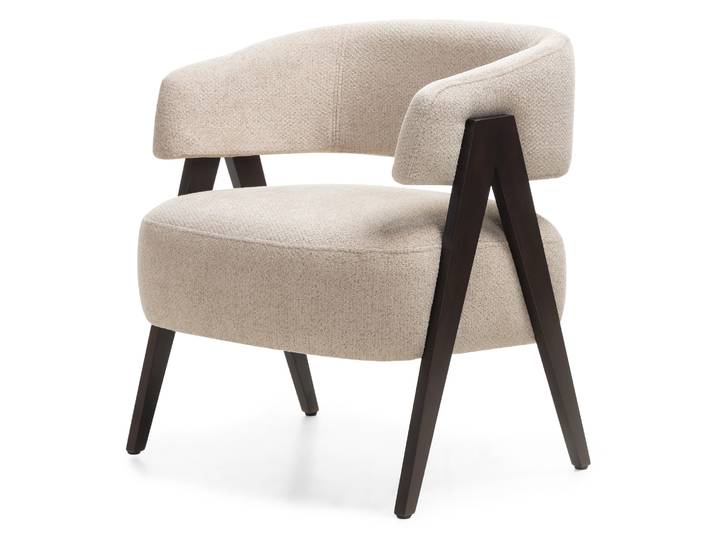
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Die Jahresabschlussprüfung von großen Kapitalgesellschaften. Auswahl, Bestellung und Aufgaben des Abschlussprüfers, Taschenbuch von David Port, GRIN,Die Jahresabschlussprüfung Von Großen Kapitalgesellschaften. Auswahl, Bestellung Und Aufgaben Des Abschlussprüfers, Taschenbuch Von David Port, Grin, 978-3-668-91248-9, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es eine innergemeinschaftliche Lieferung?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen zudem physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Es ist wichtig, dass alle Voraussetzungen gemäß den EU-Umsatzsteuerrichtlinien erfüllt sind, um von einer innergemeinschaftlichen Lieferung sprechen zu können. Die korrekte Dokumentation und Nachweise sind entscheidend, um die Steuerfreiheit dieser Lieferung zu gewährleisten. **
-
Wer zahlt Steuer bei innergemeinschaftliche Lieferung?
Bei einer innergemeinschaftlichen Lieferung zahlt der Käufer die Steuer. Der Verkäufer ist jedoch verpflichtet, die Lieferung in seinem eigenen Land steuerfrei zu behandeln und die Umsatzsteuer-Identifikationsnummer des Käufers zu überprüfen. Der Käufer muss dann die Umsatzsteuer in seinem eigenen Land gemäß den dort geltenden Steuervorschriften abführen. Es ist wichtig, dass beide Parteien die notwendigen Dokumente und Nachweise für die innergemeinschaftliche Lieferung vorlegen können, um mögliche Steuerprüfungen zu bestehen. Es ist ratsam, sich vor einer innergemeinschaftlichen Lieferung über die jeweiligen steuerlichen Pflichten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was ist eine steuerfreie innergemeinschaftliche Lieferung?
Eine steuerfreie innergemeinschaftliche Lieferung ist eine Warenlieferung, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfindet. Dabei wird die Umsatzsteuer nicht vom liefernden Unternehmen in Rechnung gestellt, sondern der Kunde ist verpflichtet, die Umsatzsteuer im Bestimmungsland zu entrichten. Um von der Steuerbefreiung zu profitieren, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise die korrekte Dokumentation der Lieferung und die Einhaltung der Meldepflichten. Eine steuerfreie innergemeinschaftliche Lieferung trägt dazu bei, den Handel innerhalb der EU zu erleichtern und die Bürokratie für Unternehmen zu reduzieren. **
-
Wann ist eine innergemeinschaftliche Lieferung steuerfrei?
Eine innergemeinschaftliche Lieferung ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Verkäufer und der Käufer in verschiedenen EU-Mitgliedstaaten ansässig sind und die gelieferte Ware von einem Mitgliedstaat in einen anderen transportiert wird. Zudem müssen beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für gewerbliche Zwecke erworben werden. Die korrekte Dokumentation und Meldung der Lieferung ist ebenfalls entscheidend, um die Steuerfreiheit zu gewährleisten. Es ist wichtig, die gesetzlichen Bestimmungen genau zu beachten, um keine Steuernachzahlungen oder Strafen zu riskieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.