Domain ndky.de kaufen?
Wir ziehen mit dem Projekt
ndky.de um.
Sind Sie am Kauf der Domain
ndky.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ndky.de kaufen?
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
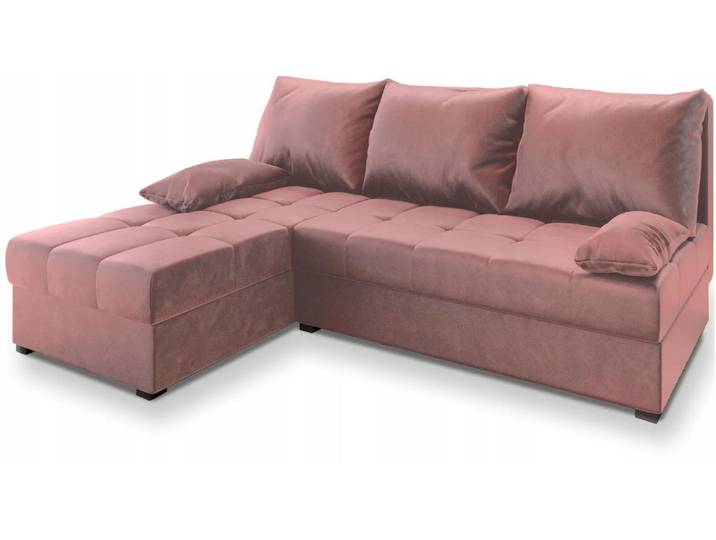
ANGEBOT Rosa ausziehbare Eckcouch ZENA, beidseitig II. QualitätANGEBOT Rosa ausziehbare Eckcouch ZENA, beidseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Größe: Sofa bis 200 cm Farbe: Rosa Varianten der Ecke: Universalecke Bezug: KRONOS 27 Hinweis: Die Dekoration der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Material des Bezugs: Veloursstoff Eigenschaften des Sitzes: Elastischer Schaumstoff Abriebfestigkeit (Martindale): 50.000 Abmessungen des Sofas Breite: 200 cm Tiefe: 141 cm Höhe: 73 cm Sitzhöhe: 37 cm Sitztiefe: 72 cm Schlaffläche: 140 x 200 cm Ausstattung Stauraum: Ja Schlafgelegenheit: Ja Kissen sind im Lieferumfang enthalten Wird demontiert geliefert. Paros Angenehm im Griff ist der Stoff Paros, der zu den Plüschstoffen zählt mit regelmäßiger Struktur. Er besteht aus 100% Polyester, was dem Stoff Festigkeit und Stabilität verleiht. Die samtige Oberfläche lässt sich leicht reinigen mit speziellen Mitteln für Polstermöbel. Aufgrund seiner funktionalen Eigenschaften wird er als Polsterstoff für Sessel, gepolsterte Betten oder Sofagarnituren verwendet. Ein wichtiger Parameter der verwendeten Stoffe ist ihre Festigkeit und Abriebfestigkeit, der sogenannte Martindale-Test. Im Labor bedeutet dies, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungen zeigt. Je höher die Zahl, desto besser. Der Stoff Paros glänzt mit einer Zahl von 50.000 Zyklen. Gewöhnliche Stoffe im Haushalt haben etwa 20.000 Zyklen. Farbe:Rosa255,70 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter


-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
-
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **

Wann bekomme ich Verlustvortrag?
Du bekommst einen Verlustvortrag, wenn du in einem Steuerjahr mehr Ausgaben hattest als Einnahmen und dadurch Verluste gemacht hast. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um deine Steuerlast zu reduzieren. Der Verlustvortrag wird normalerweise automatisch vom Finanzamt festgestellt und in deiner Steuererklärung berücksichtigt. Es gibt jedoch bestimmte Voraussetzungen und Fristen, die beachtet werden müssen, um einen Verlustvortrag geltend machen zu können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass du alle Möglichkeiten zur Nutzung deines Verlustvortrags ausschöpfst. **
Wann entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Unternehmens in einem Geschäftsjahr höher sind als die Einnahmen, was zu einem negativen Ergebnis führt. Dieser Verlust kann mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast des Unternehmens zu reduzieren. Der Verlustvortrag bleibt für einen bestimmten Zeitraum bestehen, in dem er mit zukünftigen Gewinnen verrechnet werden kann. Er kann auch bei einer Umstrukturierung oder Fusion des Unternehmens genutzt werden, um steuerliche Vorteile zu erzielen. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
Ähnliche Suchbegriffe für Verlustvortrag
-
ANGEBOT Rosa ausziehbare Eckcouch ZENA, beidseitig II. QualitätANGEBOT Rosa ausziehbare Eckcouch ZENA, beidseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Größe: Sofa bis 200 cm Farbe: Rosa Varianten der Ecke: Universalecke Bezug: KRONOS 27 Hinweis: Die Dekoration der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Material des Bezugs: Veloursstoff Eigenschaften des Sitzes: Elastischer Schaumstoff Abriebfestigkeit (Martindale): 50.000 Abmessungen des Sofas Breite: 200 cm Tiefe: 141 cm Höhe: 73 cm Sitzhöhe: 37 cm Sitztiefe: 72 cm Schlaffläche: 140 x 200 cm Ausstattung Stauraum: Ja Schlafgelegenheit: Ja Kissen sind im Lieferumfang enthalten Wird demontiert geliefert. Paros Angenehm im Griff ist der Stoff Paros, der zu den Plüschstoffen zählt mit regelmäßiger Struktur. Er besteht aus 100% Polyester, was dem Stoff Festigkeit und Stabilität verleiht. Die samtige Oberfläche lässt sich leicht reinigen mit speziellen Mitteln für Polstermöbel. Aufgrund seiner funktionalen Eigenschaften wird er als Polsterstoff für Sessel, gepolsterte Betten oder Sofagarnituren verwendet. Ein wichtiger Parameter der verwendeten Stoffe ist ihre Festigkeit und Abriebfestigkeit, der sogenannte Martindale-Test. Im Labor bedeutet dies, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungen zeigt. Je höher die Zahl, desto besser. Der Stoff Paros glänzt mit einer Zahl von 50.000 Zyklen. Gewöhnliche Stoffe im Haushalt haben etwa 20.000 Zyklen. Farbe:Rosa255,70 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Hellgraues ausziehbares Ecksofa ZENA, beidseitig II. QualitätANGEBOT Hellgraues ausziehbares Ecksofa ZENA, beidseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Größe: Sofa bis 200 cm Farbe: Hellgrau Eckvariante: Linke Ecke, Rechte Ecke, Universelle Ecke Bezug: KRONOS 15 Hinweis: Das Dekor des Spanplattendesigns im Inneren des Sofas kann von der Produktfotografie abweichen. Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Bezugsmaterial: Velourstoff Produktdetails des Sitzes: Elastischer Schaum Verschleißbeständigkeit (Martindale): 50.000 Maße des Sofas Breite: 200 cm Tiefe: 141 cm Höhe: 73 cm Sitzhöhe: 37 cm Sitztiefe: 72 cm Liegefläche: 140 x 200 cm Ausstattung Stauraum: Ja Schlafmöglichkeit: Ja Kissen gehören zum Lieferumfang Wird zerlegt geliefert. Kronos Der samtige und weiche Oberflächenfinish mit kurzem Flor macht den Stoff Kronos zu einem der sogenannten Velourstoffe. Die angenehme Textur zeichnet sich durch leichte Glanzeffekte und ein schattierendes Erscheinungsbild aus. Aufgrund seiner Eigenschaften wird Kronos in der Polsterei als Bezugsstoff verwendet. Ein Vorteil des Stoffes Kronos ist auch die Lichtbeständigkeit. Bei natürlichem Lichteinfall verändert die Farbe ihr Aussehen nicht wesentlich. Es wird empfohlen, spezielle Mittel für gepolsterte Möbel zu verwenden. Hergestellt aus 100% Polyester mit einem mittleren Gewicht von 270 g/m2. Ein wichtiger Parameter für verwendete Stoffe ist ihre Festigkeit und Verschleißfestigkeit, der sogen. Martindale-Test. Im Labor bedeutet das, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungserscheinungen zeigt. Je höher die Zahl, desto besser. Die Anzahl der Zyklen für den Stoff Kronos beträgt 50.000. Übliche Stoffe im Haushalt haben etwa 20.000 Zyklen. Farbe:Grau341,90 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
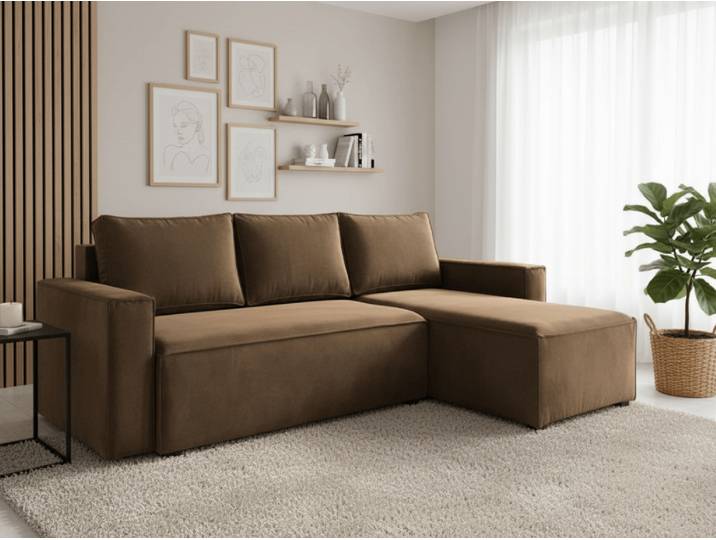
ANGEBOT Hellbraunes ausziehbares Ecksofa CAVELO, beidseitig II. QualitätANGEBOT Hellbraunes ausziehbares Ecksofa CAVELO, beidseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Eckvariante: Universelle Ecke Größe: Sofa 230 cm Farbe: Hellbraun Bezug: Monolith 09 Material des Sofas Bezugsstoff: Weicher und glatter Veloursstoff Monolith mit metallischen Effekten Eigenschaften des Bezugs: Wasserabweisende Beschichtung zur Reduzierung der Flüssigkeitsaufnahme, leicht zu reinigender Stoff Zusammensetzung des Bezugs: 100% Polyester Abriebfestigkeit (Martindale): 100.000 Zyklen Sitztyp: Schaumpolsterung Schaumart: Elastischer T30-Polyurethan Höhe der Schaumfüllung: 8 cm Konstruktion: Massivholz, Spanplatte, Sperrholz, Hartfaserplatte Abmessungen des Sofas Breite: 230 cm Tiefe: 140 cm Höhe: 83 cm Sitzbreite: 200 cm Sitzhöhe: 38 cm Sitztiefe: 71 cm / 130 cm Höhe der Füße: 5 cm Breite der Armlehnen: 15 cm Schlaffläche: 130 x 200 cm Tragfähigkeit des Sofas: 110 kg / 1 Sitzplatz Ausstattung Stauraum: Ja Stauraummaße: ca. 130 x 70 cm Platzierung: Unter dem Sitzbereich des Sofas Hinweis: Das Dekor der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Schlafausführung Ausziehbar zum Bett: Ja Bettmaß: 130 x 200 cm Art des Ausziehens: Manuell mit klappbaren Rückenlehnen Geliefert in zerlegtem Zustand. Der Stoff Monolith wird aufgrund seiner glatten Oberfläche mit samtiger Struktur und dezentem Glanz mit Samt verglichen. Wegen ihrer einzigartigen Eigenschaften wie Festigkeit, Beständigkeit und hoher Weichheit wird sie als Polsterstoff verwendet. Ein Vorteil der Textilie Monolith ist die Widerstandsfähigkeit gegen Pilling und Licht. Bei natürlichem Lichteinfall behalten die Farben weitgehend ihr Erscheinungsbild. Der samtig weiche Monolith besteht aus 100% Polyester mit höherem Flächengewicht, die eine spezielle Schutzschicht überzieht. Diese bildet eine hydrophobe Schicht, die das sofortige Eindringen von Flüssigkeiten verhindert. Bei Flüssigkeitsverschmutzung empfehlen wir, diese sofort mit einem Papiertuch aufzusaugen. Zur Reinigung verwenden Sie nur spezielle Reinigungsmittel für Polstermöbel. Ein wichtiger Parameter verwendeter Stoffe ist ihre Festigkeit und Abriebfestigkeit, bekannt als der Martindale-Test. Unter Laborbedingungen bedeutet das, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungserscheinungen zeigt. Je höher die Zahl, desto besser. Die Anzahl der Zyklen des Stoffes Monolith beträgt fast 100.000. Haushaltsübliche Stoffe haben etwa 20.000 Zyklen. Farbe:Braun373,30 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
-
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **
-
Wann bekomme ich Verlustvortrag?
Du bekommst einen Verlustvortrag, wenn du in einem Steuerjahr mehr Ausgaben hattest als Einnahmen und dadurch Verluste gemacht hast. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um deine Steuerlast zu reduzieren. Der Verlustvortrag wird normalerweise automatisch vom Finanzamt festgestellt und in deiner Steuererklärung berücksichtigt. Es gibt jedoch bestimmte Voraussetzungen und Fristen, die beachtet werden müssen, um einen Verlustvortrag geltend machen zu können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass du alle Möglichkeiten zur Nutzung deines Verlustvortrags ausschöpfst. **
-
Wann entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Unternehmens in einem Geschäftsjahr höher sind als die Einnahmen, was zu einem negativen Ergebnis führt. Dieser Verlust kann mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast des Unternehmens zu reduzieren. Der Verlustvortrag bleibt für einen bestimmten Zeitraum bestehen, in dem er mit zukünftigen Gewinnen verrechnet werden kann. Er kann auch bei einer Umstrukturierung oder Fusion des Unternehmens genutzt werden, um steuerliche Vorteile zu erzielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.